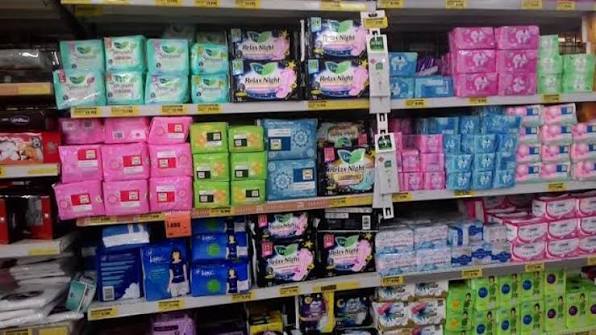
JAKARTA – Pengeluaran rutin untuk memenuhi kebutuhan menstruasi menjadi perhatian dalam pembahasan kebijakan perpajakan. Pasalnya, produk pembalut yang digunakan perempuan setiap bulan masih masuk kategori Barang Kena Pajak (BKP) dan dikenakan Pajak Pertambahan Nilai (PPN).
Kebijakan PPN pembalut sebesar 11 persen tersebut dinilai perlu mendapat evaluasi, terutama karena produk sanitasi menstruasi berkaitan langsung dengan kebutuhan kesehatan dan kebersihan perempuan.
Anggota Komisi XI DPR RI Anis Byarwati menilai pengenaan pajak terhadap pembalut perlu mempertimbangkan kondisi ekonomi masyarakat. Menurutnya, kebijakan tersebut berpotensi menambah beban pengeluaran perempuan, khususnya kelompok berpenghasilan rendah.
Ia menegaskan bahwa pembalut bukan produk mewah yang penggunaannya dapat dihindari. Kebutuhan tersebut muncul dari proses biologis alami yang dialami perempuan.
“Pembalut bukan barang mewah. Ini merupakan kebutuhan dasar perempuan yang berkaitan langsung dengan kesehatan dan kebersihan. Menstruasi adalah proses biologis yang tidak bisa dihindari. Karena itu, kebutuhan terhadap produk sanitasi menstruasi bukanlah pilihan, melainkan kebutuhan yang harus dipenuhi,” ujar Anis, Senin (2/11/2026).
Perempuan Berpenghasilan Rendah Berpotensi Menanggung Beban Lebih Besar
Anis menyoroti dampak kebijakan PPN pembalut terhadap perempuan yang memiliki keterbatasan penghasilan.
Perempuan pekerja sektor informal, kelompok berpenghasilan rendah, serta ibu yang menjadi kepala keluarga harus mengalokasikan anggaran secara rutin untuk membeli kebutuhan menstruasi.
Dalam kondisi ekonomi yang terbatas, pengeluaran tersebut dapat menambah tekanan terhadap kebutuhan rumah tangga lainnya.
Karena itu, Anis meminta pemerintah melihat kebijakan perpajakan dari sisi kemampuan masyarakat memenuhi kebutuhan dasar, bukan hanya berdasarkan target penerimaan negara.
“Kita perlu melihat kebijakan pajak tidak hanya dari berapa besar penerimaan yang diperoleh negara, tetapi juga dari bagaimana dampaknya terhadap kehidupan masyarakat. Jangan sampai kebijakan fiskal justru menambah beban kelompok yang seharusnya mendapatkan perlindungan,” katanya.
DPR Minta Kemenkeu Pertimbangkan Pembebasan Pajak
Untuk mengatasi persoalan tersebut, Anis mendorong Kementerian Keuangan (Kemenkeu) mengkaji pemberian fasilitas pembebasan PPN bagi produk sanitasi menstruasi.
Ia meminta pemerintah menghitung secara cermat dampak kebijakan tersebut terhadap penerimaan negara. Namun, pemerintah juga perlu memperhitungkan manfaat sosial dan ekonomi apabila perempuan dapat memperoleh kebutuhan sanitasi dengan beban pajak lebih ringan.
Menurut Anis, kebijakan fiskal yang baik harus mampu menjaga keseimbangan antara kepentingan penerimaan negara dan perlindungan daya beli masyarakat.
Ia juga mengingatkan bahwa penerimaan pajak memang berperan penting dalam membiayai pembangunan. Meski demikian, pemerintah tetap perlu memberikan perhatian khusus terhadap barang-barang yang berkaitan dengan kebutuhan dasar masyarakat.
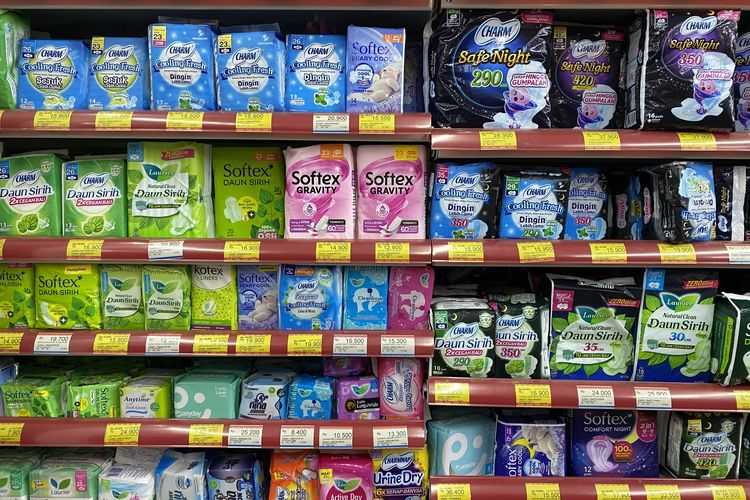
DJP Sebut Pembalut Masih Termasuk Barang Kena Pajak
Di sisi lain, Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menjelaskan bahwa pembalut yang diperdagangkan di Indonesia pada prinsipnya masuk kategori Barang Kena Pajak.
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP Inge Diana Rismawanti mengatakan, ketentuan perpajakan pada dasarnya mengenakan PPN terhadap barang konsumsi, kecuali produk tertentu yang memperoleh fasilitas pembebasan berdasarkan peraturan perundang-undangan.
Karena belum masuk kelompok barang yang memperoleh fasilitas tersebut, pembalut tetap mengikuti ketentuan pengenaan PPN.
“Pembalut yang diperdagangkan di Indonesia pada prinsipnya dikenai Pajak Pertambahan Nilai (PPN), sepanjang penyerahannya memenuhi ketentuan perpajakan yang berlaku,” kata Inge kepada Kompas.com, Kamis (29/10/2026).
Penjelasan DJP tersebut menjadi dasar penerapan PPN terhadap produk pembalut yang beredar di Indonesia.
Kini, sorotan terhadap pajak pembalut mengarah pada ruang evaluasi kebijakan pemerintah. DPR berharap Kemenkeu mempertimbangkan kembali perlakuan pajak terhadap produk sanitasi menstruasi dengan mengedepankan prinsip keadilan, kesehatan, dan kemampuan ekonomi masyarakat. ***